v10.0



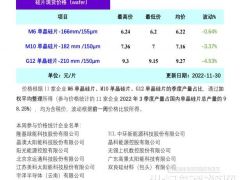
本周M6单晶硅片(166mm/160μm)价格区间在6.31-6.43元/片,成交均价维持在6.36元/片,周环比持平;M10单晶硅片(182 mm /155μm)价格区间在7.52-7.68元/片,成交均价维持在7.58元/片,周环比持平;G12单晶硅片(210 mm/155μm)价格区间在9.9-10.16元/片,成交均价维持在10.05元/片,周环比持平。
本周单晶硅片市场价格仍持稳运行,专业化硅片企业并未调整报价。供给方面,由于本月硅料供应相对充足,增量约在17%左右,对应硅片增量约在3.8-4GW之间。截止3季度末,硅片产能达到482GW,环比二季度增长8%。增量主要来自于中环内蒙、晶科西宁、晶科新疆、高景青海、双良内蒙、宇泽云南等企业的新增产能释放。需求方面,电池端,主流电池片报价区间维持在1.3-1.32元/W,前期受限电和地震影响,一线电池产能出现部分停滞使得主流硅片库存积压。天合等企业增加210需求量抢占市场使得目前大尺寸电池更加紧缺。组件端,远期订单成交价降至1.92-1.96元/W,国内电站对于价格敏感程度相较于国外更高。综合供给充足、需求收缩的情况,预期硅片上下游博弈将进一步加剧。
本周两家一线企业开工率提升至75%和80%,一体化企业开工率维持在70%-100%之间,其余企业开工率提升至70%-80%之间,上游产能释放缓解下游生产压力。据硅业分会统计,8月新增光伏装机量为6.74GW,环比小幅下降1.6%。硅片出口量为2.57GW,环比减少10.5%,其中单晶硅片出口2.38GW,占比达92.6%。组件出口量为12.16GW,环比减少8.16%,已连续2月小幅下降。