v10.0



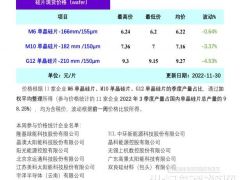
本周单晶硅市场阶段性企稳,其中M6单晶硅片(166mm/160μm)价格区间在6.23-6.33元/片,成交均价维持在6.27元/片,周环比持平;M10单晶硅片(182 mm /150μm)价格区间在7.3-7.48元/片,成交均价维持在7.41元/片,周环比持平;G12单晶硅片(210 mm/150μm)价格区间在9.7-9.73元/片,成交均价维持在9.72元/片,周环比跌幅3.28%。
本周企稳的主要原因是所有专业化硅片企业完成一轮调价,各家在现价基础上采取包括阶梯优惠、补片等方式的补贴。供给方面,各家在硅料供应充足的情况下,尽量维持高开满开。11月产量预期在35-37GW之间,增量主要来源于企业开工率的提升和几家企业的产能爬坡,其中包括宁夏中环、青海晶科、新疆晶科、内蒙双良、云南宇泽等企业。需求方面,电池端,主流电池片报价维持在1.35-1.37元/W,目前电池环节利润丰厚,一线企业开工率高,采购积极热情。组件端,远期订单成交价在1.92-1.97元/W之间,地面光伏装机项目拉动国内需求快速增长,分布式表现依旧优异。海外出口方面,由于圣诞节的临近,海外需求有所降温。
本周两家一线企业开工率维持在75%和85%。一体化企业开工率维持在70%-100%之间,其余企业开工率维持在80%-100%之间。一线企业利用规模优势争夺产业话语权,一体化企业通过调节供需完善自循环系统,专业化企业涉足N型领域实现弯道超车。在单晶硅环节阶段性降价的过程中,短期抛压造成一定的市场恐慌情绪,企业或将减缓投放市场的硅片产出进度,并在库存消化殆尽后进一步投产释放。