v10.0



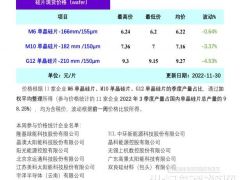
本周M6单晶硅片(166mm/160μm)价格区间在5.70-5.74元/片,成交均价维持在5.72元/片,周环比持平;M10单晶硅片(182 mm /160μm)价格区间在6.76-6.86元/片,成交均价维持在6.84元/片,周环比持平;G12单晶硅片(210 mm/160μm)价格区间在8.95-9.15元/片,成交均价维持在9.10元/片,周环比持平。
本周市场价格持稳运行,企业观望情绪浓厚。从供给端来看,本次四川地震经过评估后,对各家影响很小。各家在保障硅料供应的前提下,仍维持高开工率。从需求端来看,电池端,一线电池厂常规库存流转降至3-5天。组件端,国内地面电站对于1.95元/W以上的远期组件订单接受程度低,海外方面,白宫发布公告两年内不对进口自东南亚的光伏组件征收关税,但美商务部反规避调查仍在进行。与此前印度关税政策不同的是,由于横跨周期时间长,目前产业链价格高,因此短期内并不会刺激组件备货。综合上述情况来看,硅片端目前仍维持供需紧平衡状态,未来供需走向仍不明朗,因此企业观望情绪浓厚。后续若供需格局不发生改变,则硅片价格或将继续持稳。
本周两家一线企业开工率分别维持在75%和80%,一体化企业开工率维持在90%-100%之间,其余企业开工率维持在70%-80%之间。据硅业分会统计,预计6月国内硅片总供应量26-27GW之间,国内硅料总供应量约7万吨,因此硅料供给缺口或将收窄。2022年全球装机目标将达到250GW,对应消耗硅片311GW,上半年硅片总产量约达到150GW,而根据扩产企业投产释放进度统计,下半年硅片端供需关系或将发生改变。