v10.0



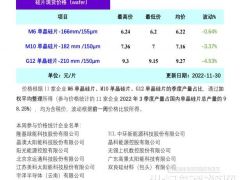
本周M6单晶硅片(166mm/160μm)价格区间在5.70-5.74元/片,成交均价维持在5.72元/片,周环比持平;M10单晶硅片(182mm /160μm)价格区间在6.76-6.86元/片,成交均价维持在6.84元/片,周环比持平;G12单晶硅片(210 mm/160μm)价格区间在9.05-9.15元/片,成交均价维持在9.12元/片,周环比持平。
(微信公众号:硅业分会)
本周硅片价格持稳运行,主要原因是下游库存流转增加。从供给的角度来看,硅片供给不及预期。其中一线企业仍维持高开工率,但由于硅料供给紧张,涉及疫情地区的物流也不通畅,因此各家实际都无法开满炉台,因此企业的产出预期较月初规划有所下滑属于正常现象。预期5月硅片产量将达到25-26GW,同比增加约2.4%。从需求的角度来看,硅片需求有所收敛。电池厂硅片库存流转增加至5-7天,但仍属于正常范围内。组件端远期订单超过1.95元/W,成本对地面电站造成一定的压力,分布式光伏依旧表现出色。海外组件出口价格接受度高,受欧洲政策扶持,目前组件出口价格已超过2元/W。综合供需两端同时紧缩的情况,本周价格故而持稳运行。
本周两家一线企业开工率分别维持在75%和80%,一体化企业开工率维持在90%-100%之间,其余企业开工率维持在80%。据硅业分会统计,二季度产能规划预期将达到441.1GW/年,环比增长5.7%。根据往年“630”提前备货的预期,对硅片需求有一定支撑。若二季度维持终端需求火热状态,则供不应求的现象或将持续,硅片端也将在库存消耗殆尽之后,仍有上行空间。