上下游成交寡淡 硅片价格延续下跌

   2021-12-02 硅业分会59830
导读

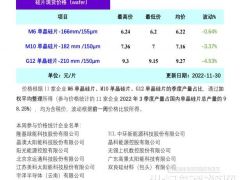
本周M6单晶硅片(166mm/170m)价格区间在5.25-5.40元/片,成交均价降至5.38元/片,周环比跌幅4.94%;M10单晶硅片(182 mm /175m

本周M6单晶硅片(166mm/170μm)价格区间在5.25-5.40元/片,成交均价降至5.38元/片,周环比跌幅4.94%;M10单晶硅片(182 mm /175μm)价格区间在6.20-6.45元/片,成交均价降至6.36元/片,周环比跌幅5.64%;G12单晶硅片(210 mm/170μm)价格区间在8.70-9.00元/片,成交均价维持在8.93元/片,周环比持稳。

本周硅片价格延续下跌趋势主要原因是累计库存待消化,终端需求不及预期,M10单晶硅片延续下跌,本周已有5.8元/片的价格实际成交。从供应角度来看,两家一线企业开工率分别维持在45%和60%,一体化企业开工率维持在80%-90%。其余企业开工率维持在50%-80%之间。供应偏弱运行有两方面原因,其一是年底清库存,在现有库存未出清且需求不足的情况下,企业不愿意增加库存。其二是上下游博弈,本周硅料厂询价多,成交却极少,企业预期产业链价格仍会下跌的前提下,一线企业向上游施压博弈硅料成交价。值得注意的是,多家一线企业及一体化企业在海外有仓库,到港议价成交的组件不在少数,硅料和硅片价格成为议价的关键因素,因此博弈平衡点或将提前。从需求端来看,下游组件端约有10-30GW库存,近期终端需求延续低迷走势,集中式光伏电站难以接受目前组件的报价,仅依靠分布式光伏电站需求量不足。在供需两端同时减少的情况下,预期硅片价格会进一步下跌。

据统计,11月国内单晶硅片产量为18.4GW,同比增长11%。预期12月产量可能小幅下降,新产能释放将弥补开工率下调的缺口。全年预估产量200GW。硅片环节目前库存待出清,且后续硅料价格下调或将传导至硅片端。因此预期12月硅片价格将震荡下行。 

 
举报收藏 0评论 0
更多>相关讨论
暂时没有讨论,来说点什么吧!
免责声明
• 
本文为小编原创作品,作者: 小编。欢迎转载,转载请注明原文出处:https://www.ne21.com/news/show-166782.html 。本文仅代表作者个人观点,本站未对其内容进行核实,请读者仅做参考,如若文中涉及有违公德、触犯法律的内容,一经发现,立即删除,作者需自行承担相应责任。涉及到版权或其他问题,请及时联系我们。
 
更多>同类新闻中心

入驻

企业入驻成功 可尊享多重特权

入驻热线:400-825-5929

企业微信客服

小程序

小程序更便捷的查找产品

为您提供专业帮买咨询服务

请用微信扫码

公众号

微信公众号,收获商机

微信扫码关注

顶部