v10.0



行业复盘:当技术迭代阶段性趋缓,主材产业链竞争作用>成本下降,利润总盘子下降,关注利润在各环节的分配是投资的重中之重;而与主材不同,辅材产业链周期波动小,其中胶膜和逆变器轻资产、扩产周期短、行业集中度提升。
主材产业链-市场产值和毛利:从历史复盘看,2018年系拐点,2018年后主材产业链总产值、毛利总盘子都进入下降通道,且毛利降幅大于产值,主要原因系1)受光伏“531”政策影响,装机需求增速降低(18-19年9%,20年10%);为维持合理的IRR水平,组件价格下行,无法实现以量补价。2)随着技术迭代放缓,主材环节竞争加剧,虽然各环节成本也处于下降通道,但竞争作用>成本下降,导致主产业链总毛利下行幅度高于产值。
主产业链-各环节盈利:当前时点,硅料、硅片、电池、组件(均为单一环节,其中组件为测算数据)龙头公司单瓦净利分别约0.14、0.1、0.01、-0.01元/W。在单晶占比超90%+新技术未大规模应用前,主材产业链利润总盘子或成下降趋 势,此时考虑各环节行业格局变化,探究利润的流向是投资的重中之重。
辅材产业链-各环节盈利:与玻璃不同(周期波动大),胶膜&;;;逆变器为轻资产+扩产周期短+行业集中度提高,盈利周期波动小。
主材产业链:硅料看低估值,组件一体化盈利底部,中期看边际向上。
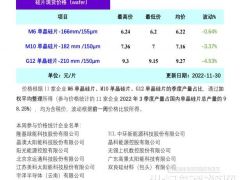
硅料:硅料建设周期长,供需易发生错配。2021年硅料有效产能约58万吨,以硅耗2.95g/W,容配比1.13测算,可支撑装机173GW,较21年166GW装机预测、叠加中间库存,呈供需紧平衡格局,预计21年硅料价格有望继续上行。2022年硅料有效产能76万吨(西门子法70万吨+颗粒硅6万吨),可支撑装机量为229GW,较22年205GW装机预测高24GW,供给趋于宽松,预计硅料价格将下行。
通威、大全、新特21年业绩及估值测算:通威:硅料42亿净利润,电池片出货30GW+单瓦净利0.025元,电站、水产等业务9亿元,预计公司21年总利润约58亿元,当下市值对应29XPE。大全:21年利润约40亿,对应美股估值约8XPE。新特:硅料31亿净利;假设21年ECC项目1.7GW,BOO项目1GW,对应净利润约3亿元。总利润约34亿,对应港股估值4XPE。
风险提示:下游需求不及预期、政策落地不及预期等;测算具有一定主观性,仅供参考