v10.0



2020年开始,纯电动平台车型将陆续投放市场,加速新能源汽车产业从政策驱动转向消费驱动。到2025年,全球新能源车销量预计将达到1200万辆,年均复合增速将达到34.8%。
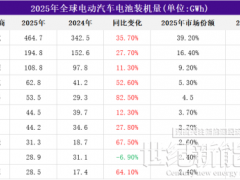
动力电池的需求也将保持高速增长,预计到2025年将达到830GWh,年均复合增速将达38%以上。强劲的潜在需求,引得主要企业纷纷扩产。
从核心技术方面来看,LG化学电池材料领先,在正极、负极等四大关键材料领域具备全面的技术储备;三星SDI独创的方形电芯技术,在安全保护领域拥有核心专利;松下的高镍NCA+硅碳,产品能量密度全球最高;CATL快充技术独具特色,安全性媲美日韩。
从研发体系来看,日韩企业技术储备丰裕体系健全,国内领军企业CATL通过校企合作异军突起。从客户拓展方面来看,日韩深耕欧美,CATL立足本土。受益于国内政策与市场的驱动,中国电池产业构建了完整的产业链,四大材料环节国产化率达到了90%以上并成功进入日韩企业供应链体系。
集中化与全球化将成为动力电池产业的关键词。全球动力电池产业中日韩三足鼎立的格局,随着规模效应和技术进步的持续提升,未来行业的集中度将进一步上升。