 微信客服
 微信公众号


进入9月带着对于中秋、国庆双节的期盼,整个储能行业都进入低调期,不再绞尽脑汁的搞花活,开始老老实实签单子。德国、南非、沙特、摩洛哥多个充满前景的大热市场都迎来了储能企业的好消息。

值得注意的是,这轮订单不仅数量可观,签约方式也发生了微妙的转变。阳光电源和德国be.storaged签的不是某一个具体项目,而是一份时间跨度两年的1.6GWh框架协议。天合在西澳拿下的562MWh项目附带20年质保,首批发电要等到2028年。9月18日,亿纬锂能公告子公司亿纬动力与全球储能集成龙头Fluence签署供货框架协议,约定2027年交付16GWh,2028—2031年预留容量合计190GWh。五年周期、保底加预留产能、绑定全球头部集成商,再对比阳光电源1.6GWh的框架协议,就会发现大家的签约思路:单价上不去那就靠规模;单笔利润薄,那就靠长期合作。
国轩高科9月也拿下了沙特首批大型电池储能项目的核心6GWh储能订单,为三大主力站点提供全套储能解决方案。与此同时,宁德时代9月17日与罗马尼亚Renovatio Solar签署战略合作,共建Borzești储能项目,总规模918MWh,将成为罗马尼亚同类项目中的最大规模。这些订单放在一起的趋势就更加明显,当前的储能企业已经不再满足于拿下单一项目,而是试图锁定更加长期和稳定的合作关系。
以前的储能签约要经历业主招标和集成商投标的长流程,但下一次能不能再合作需要看缘分。如今框架协议、长质保把产能绑定。让产线不停,工人不闲,供应链不断。至于利润,则要有过日子的心,慢慢来。
这到不是因为企业不着急赚金币了,主要还是因为价格下跌的大势所趋。储能系统单价从2024年的1.5元/Wh一路跌到2026年的0.53元/Wh上下,两年跌幅超过65%。有企业透露,按当前成本测算上半年中标的储能系统项目毛利已经薄到3%到5%,而去年下半年还有8%到10%。
所以头部企业现在的策略非常清晰:既然单价上不去,那就把时间拉长。亿纬锂能一笔框架锁定五年206GWh,阳光电源签两年框架,天合给20年质保,本质上都是在把一次性博弈变成长期合作关系。这种绑定关系一旦建立,后来者很难撬动。
还需要注意的是钠电的入局。宁德时代已经在河北邱县中标100MW/400MWh钠电混装电站,其钠电储能系统成本低于行业平均水平10%到20%,循环超15000次。公司预计到2026年底钠离子电池成本将与磷酸铁锂电池持平。摩根士丹利也预测,钠离子电池在全球电池总装机量中的份额,2027年约为2%,2030年将达到20%,2035年将升至37%。要知道磷酸铁锂花了十年才把成本降到现在这个水平,钠电却打算在两年内就走完这条路,攻势实在凶猛。
所以集成商的感触就很复杂,好事是成本还能降,坏事是成本降了,售价也得跟着降。拿钠电做的系统,总不能比磷酸铁锂卖得更贵,所以“纯过日子”的原则就是:微利,但必须活着。以前还能靠磷酸铁锂的技术溢价赚点钱,以后钠电一普及大家又回到差不多的起跑线,所以拼的还得是规模和成本控制。
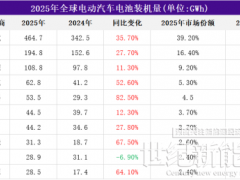
这场游戏里的潜力选手其实很明确。一类是宁德时代这样的大满贯选手,上半年储能电芯出货125GWh,全球份额27.1%,储能业务毛利率23.96%。钠电、锂电双线布局,成本控制力最强。另一类是亿纬锂能、阳光电源、天合这样等“场景绑定”选手,它们不只是在卖产品,而是在卖项目全生命周期的确定性。
至于那些还在靠低价抢单、没有技术差异化的二三线企业,“纯过日子”对它们来说可能就不太容易了。远景高级副总裁田庆军的警告已经说得很直白:一旦产能过剩,企业为生存必然打价格战,过去几年光伏行业的教训就在眼前。
所以,“纯过日子”不是悲观信号而是行业成熟的开始。它意味着这门生意从赌溢价,变成了拼规模、比服务。框架协议锁的是产能,20年质保锁的是信任,钠电降本锁的是未来成本曲线,但锁不住所有玩家。


0 条