v10.0



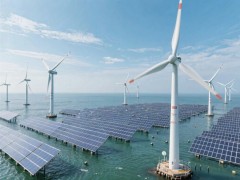
土地稀缺和地面安装光伏项目土地成本的提高继续推动需求,因此全球FPV行业预计将保持稳定增长。据研究公司Wood Mackenzie透露,到2031年每年新增FPV发电量预计将超过6 GW的阈值。

据预计,到2031年将有15个国家的累计FPV装机容量超过500 MW。中国、印度和印度尼西亚——共计占到2022年度近70%的FPV需求总量——预计仍将保持前列。
预计,与全球太阳能整体需求相比,FPV将占据稳定的市场份额,且在2022-31年间复合年增长率将上升15%。
本周在SNEC光伏大会暨(上海)展览会上,Wood Mackenzie公司的顾问Ting Yu表示:“虽然FPV的开发成本比同等的地面安装项目高出20-50%,但开发商竞争力增强以及EPC模式都能帮助行业降低成本。”
亚太区市场将继续走在需求前列。2022年,该地区约有3 GW的浮动太阳能项目,占到全球FPV市场的90%以上。中国到2031年的累计FPV容量预计将超过13 GW,且未来10年的复合年增长率为12%。
Yu说道:“中国将继续在浮动太阳能装机方面保持领先地位。该国已经能够利用已退役的淹没煤矿来开发浮动太阳能。”
欧洲拥有近150 MW的FPV容量,是需求量排名第二的地区。2022年,荷兰占到欧洲FPV市场的32%,是欧洲最大的FPV项目开发商,其次是法国。
除亚太地区以外,荷兰拥有最大的FPV项目——即41.4 MW的Sellingen漂浮式太阳能发电园区——该项目已于2021年并网。但WoodMac预测,荷兰市场的增长速度将2025年之后有所放缓,“因为到那时主要地点都将开发完毕。”
就美国而言,估计到2031年浮动太阳能的复合年增长率约为13%,加利福尼亚州、佛罗里达州和新泽西州等太阳能需求高但土地成本昂贵的地区正在推动这一发展趋势。
Yu表示:“总体而言,受供应链的限制,2022年组件成本及其他软成本普遍上涨,因此浮动太阳能行业在所有细分市场的成本都偏高。”
例如,高密度聚乙烯(HDPE)价格上涨是FPV结构周边系统(SBOS)成本高企的主要驱动因素。但WoodMac预计,随着供应链的扩展成本也会下降。
标普全球(S&P Global)数据表明,截至2021年底全球已安装3.4 GW的浮动光伏发电量。这家市场情报公司预测,到2026年全球浮动光伏需求量将达到14 GW,并表示在优惠政策和装机目标的驱动下,其中约92%的装机量可能会建在亚太地区。