v10.0



光伏圈的“讨债”剧情,越来越有戏。
货真金白银地发出去,货款却像石沉大海,买家迟迟不给钱,卖家被逼无奈,只能请仲裁机构“主持公道”,让对方把组件还回来——听起来像“退货”,实则是一场真金白银的追偿大战。
这次的主角,是A股上市公司蓝丰生化……
01
货发了,钱没影
2262万光伏组件求“归还”
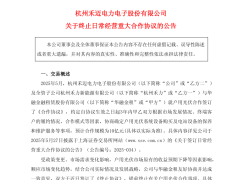
2025年4月,蓝丰生化控股子公司安徽旭合新能源科技有限公司(下称 "旭合科技")与北京银燕涵海智慧科技有限公司(下称 "北京银燕")签署《光伏组件设备购销合同》及《补充协议》,约定由旭合科技供应光伏组件。
按照公告披露,旭合科技已全面履行发货义务,但北京银燕的货款却迟迟未能结清。双方于2026年5月6日又签署了《北京银燕还款协议》,给对方补了一次“还钱”的机会。然而,还款协议也未能换来真金白银——截至公告日,北京银燕仍欠旭合科技逾期应付本金2262.25万元。
钱要不回来,那就把货要回来。旭合科技已向南京仲裁委员会提交仲裁申请,请求裁决北京银燕立即归还当前市场价值2262.25万元的光伏组件,并承担本案仲裁费、保全费5000元及保全保险费9048元。
南京仲裁委员会已经受理,尚未开庭。
值得一提的是,这已是旭合科技近一年来第二次卷入大额纠纷。
今年6月,其与江苏昱辉的买卖合同纠纷刚刚经法院调解结案——旭合科技需支付对方约195.36万元,而其此前反诉索赔的939.5万元违约金诉求未获支持。
一进一出之间,这家跨界而来的光伏新兵,正被上下游的“账”反复牵扯。

02
农药厂转身 "追光者"
蓝丰生化是谁?
蓝丰生化成立于1990年,2010年就已上市。这家公司原本的老本行是农化,杀菌剂、杀虫剂、除草剂原药及制剂才是它的起家业务。
但2023年它完成了一次相当彻底的转身——通过控股子公司旭合科技,切入了光伏电池片和组件的制造环节,主打N型高效SNP电池及组件。
从收入结构看,这次跨界已经不是“试水”级别了。2025年全年,蓝丰生化的新能源业务收入占公司总营收比例超过70%,光伏已经取代农药,成了这家上市公司事实上的主业支柱。
旭合科技本身拥有5GW电池片和2GW组件的产能,在N型电池领域算是一股新生力量。
两千多万的货款搁在光伏行业的盘子里不算惊天数字,但对于一家正在光伏赛道里求生存的跨界企业来说,每一笔应收账款的背后都是实打实的现金流。
03
营收涨了,亏损没停
根据财报显示,蓝丰生化上市之后经营持续承压,2018年、2019年两年就合计亏损近14亿元,在2020年短暂扭亏为盈后,之后又连续两年亏损。
跨界光伏后,亏损在收窄,却始终没能扭亏。
2024年净利润亏损2.53亿元,2025年收窄至1.91亿元;2026年上半年营收12.61亿元、同比增长5.39%,净利润亏损0.60亿,同比减亏33.55%。
光伏业务已成绝对主力,上半年收入9.24亿元、占总营收超73%,其中组件业务营收同比大增54.71%。但赚钱的“含金量”不高——上半年电池片毛利率仅4.33%,组件毛利率仅0.54%,近乎“白忙活”。
上市十余年净利盈亏相抵后累计亏掉22.44亿元。
主业“卖得多、赚得少”,叠加持续高企的应收账款与负债,截至2026年中报,资产负债率超九成,这起2262万货款纠纷,恐怕只是其资金压力的冰山一角。
04
光伏圈的“讨薪”
前两年行业下行初期,常见的戏码是设备商被组件厂拖欠货款,设备商被逼到远程锁设备、拉横幅催债。
到了2025年之后,事情变得更加荒诞:捷佳伟创被客户要求拆走已经安装运行两年多的设备,返还四亿多货款;
国晟科技子公司收了五千多万的货,分文未付,被地方国资告上法庭。
欠钱的一方从“拖一拖”变成了“彻底给不起”,甚至反过来把已经交付的东西“退回去”。
旭合科技这次“追货不追钱”的操作,在光伏产业链的信用链条绷到极限之后,实物正在取代货币,成为债务清偿中更被双方接受的介质。
只不过一边是买方主动退货抵债,一边是卖方主动追货止损,方向相反,逻辑相同——大家都对“钱能收回来”这件事,失去了信心。
对于蓝丰生化而言,仲裁结果尚不可知。
如果组件能顺利追回,损失或许还能控制在有限范围内;
如果追不回来或者追回来的是一堆贬值严重的旧货,那这两千多万的教训,就会写进下一份财报的减值计提里。
货款逾期、以物抵债、诉诸仲裁…… 这些曾在其他行业被反复上演的剧本,正在光伏圈密集重演。
对身处洗牌期的企业而言,能否收回货款,往往直接决定现金流与生死。
光伏的冬天还没走远,每一笔讨不回的货款,都是这个行业正在为过去的激进扩张,支付的一笔“学费”。